Kısa cevap
Deprem, kasko poliçelerinde standart temel teminatın otomatik parçası olarak varsayılmamalıdır. Deprem ve deprem kaynaklı zararların karşılanması için poliçede ilgili ek teminatın bulunup bulunmadığı kontrol edilmelidir.
Son kontrol: 26 Eylül 2026. İçerik SEDDK Kara Araçları Kasko Sigortası Genel Şartları çerçevesinde hazırlanmıştır.
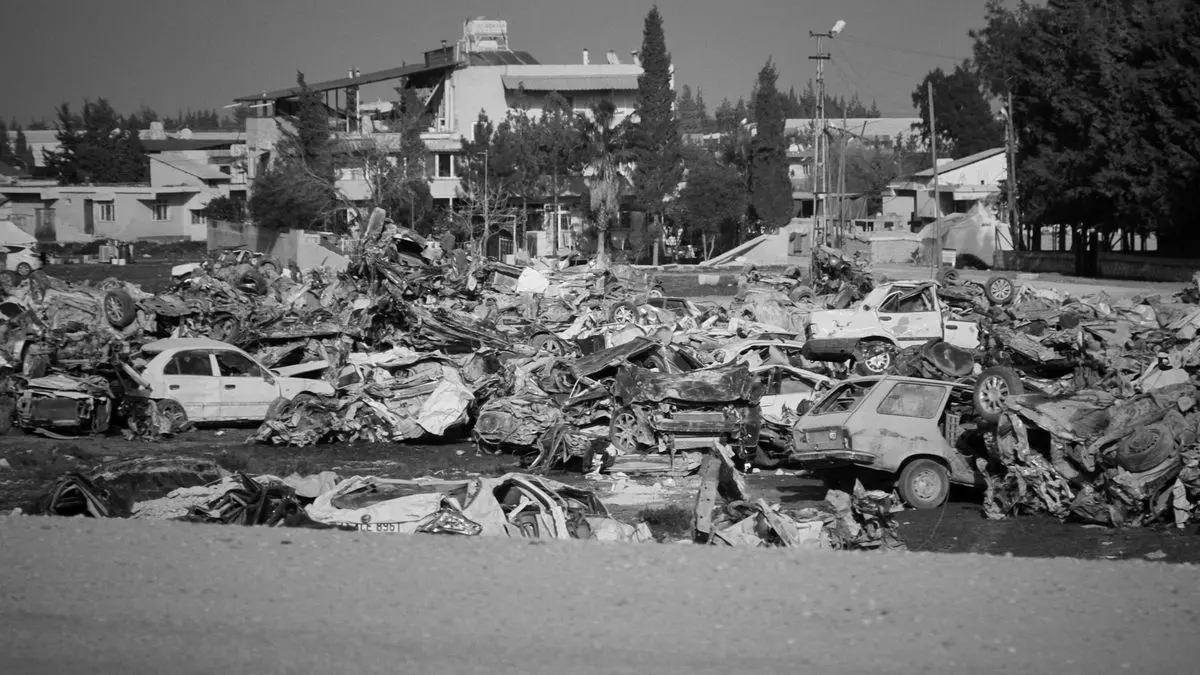
Deprem sırasında bina parçasının aracın üzerine düşmesi, aracın enkaz altında kalması veya yer hareketi nedeniyle fiziksel hasar oluşması halinde kasko poliçesinin kapsamı önem kazanır.
Deprem kaskoda standart teminat mı?
Kasko ürün tipi ve ek teminatlar belirleyicidir. Poliçede deprem ve deprem kaynaklı zararların açıkça güvence altına alınıp alınmadığı kontrol edilmelidir.
Bina yıkılıp araç zarar görürse ne olur?
Hasarın deprem kaynaklı olması ve poliçede ilgili teminatın bulunması halinde dosya kasko kapsamında değerlendirilebilir.
Enkaz kaldırma sırasında oluşan zarar?
Hasarın nedeni, zamanlaması ve poliçe kapsamı eksper tarafından değerlendirilir.
Deprem sonrası ne yapılmalı?
- Can güvenliğini önceliklendirin.
- Araca müdahale etmeden fotoğraf/video kaydı alın.
- Sigorta şirketine hasar ihbarı yapın.
- Eksper yönlendirmesini bekleyin.
- Poliçedeki deprem teminatını kontrol edin.
Sık sorulan sorular
DASK araç hasarını karşılar mı?
Hayır. DASK bina için zorunlu deprem sigortasıdır; araç hasarı kasko konusu olabilir.
Depremde araç pert olursa kasko ödeme yapar mı?
Deprem teminatı mevcutsa ve hasar tam hasar kriterlerini sağlıyorsa eksper ve poliçe şartları çerçevesinde değerlendirilir.
Deprem teminatı sonradan eklenebilir mi?
Poliçe dönemi ve şirket kabul şartlarına göre zeyil ile mümkün olabilir; sigortacıya sorulmalıdır.
Kaskonuzda deprem teminatını kontrol edin
Doğal afet riskleri yüksek bölgelerde poliçe ek teminatlarını karşılaştırın.
Resmî kaynaklar
Bu içerik genel bilgilendirme amacı taşır. Teminatlar, istisnalar, limitler ve kabul koşulları sigorta şirketine ve poliçeye göre değişebilir. Satın almadan önce poliçe özel ve genel şartlarının değerlendirilmesi gerekir.