Elektrikli araç için en uygun kasko nasıl seçilir? Aynı araç ve kullanım bilgileriyle alınan tekliflerde batarya hasarları, şarj ekipmanı, servis seçimi, yol yardım ve muafiyet şartları birlikte karşılaştırılmalıdır. En düşük yıllık prim, hasar sırasında en düşük cepten ödeme anlamına gelmez. Batarya garantisi, kaza hasarı teminatı ve zamanla oluşan kapasite kaybı aynı şey değildir.
Kaynak kontrolü: 27 Eylül 2026. Bu rehberde gerçek kişiye verilmiş fiyat teklifi veya tüm şirketler için geçerli indirim oranı bulunmaz.
Elektrikli otomobiliniz için iki teklifin arasında fiyat farkı gördüğünüzde ilk sorunuz “Hangisi daha ucuz?” olabilir. Doğru ikinci soru ise “Bu fark hangi teminat veya şart değişikliğinden kaynaklanıyor?” olmalıdır. Bu yazı, genel kasko tanımından çok batarya ve şarj risklerini karşılaştırarak satın alma kararını hazırlamanıza odaklanır.
Elektrikli Aracım İçin Kasko Teklifi Talep Et
Elektrikli araç kaskosu ile trafik sigortası arasındaki fark
Kasko, poliçede teminat altına alınmış olayların kendi aracınızda oluşturduğu maddi zararlarla ilgilidir. Zorunlu trafik sigortası ise aracın işletilmesinden doğan üçüncü kişi sorumluluğuna yöneliktir. Elektrikli araç kullanmak bu iki ürün arasındaki ayrımı değiştirmez. Kasko teklifinde karşı araca ilişkin ek sorumluluk teminatı bulunması, zorunlu trafik poliçenizi gereksiz hâle getirmez. [1][3]
Karşılaştırmayı iki ayrı bütçe kalemi olarak yapın: zorunlu trafik poliçesinin primi ve kendi aracınız için seçtiğiniz kaskonun primi. Trafik tarafındaki konuyu ayrıca elektrikli araç trafik sigortası rehberinde inceleyebilirsiniz.
Batarya teminatında birbirinden ayırmanız gereken üç durum
1. Kapsamdaki bir kaza nedeniyle bataryanın zarar görmesi
Bataryanın bir çarpışmada zarar görmesi ile kendiliğinden arızalanması aynı hasar senaryosu değildir. Teklifte bataryaya özel bir kesinti, yaş şartı veya onarım yöntemi bulunup bulunmadığını sorun. Aracın kasko kapsamında olması, batarya değişiminde hiçbir şart uygulanmayacağı anlamına gelmez.
2. Elektriksel arıza veya şarj sırasında oluşan hasar
Hasarın nedeni ve poliçenin ek hükümleri belirleyicidir. Örneğin Aksigorta’nın e-kasko ürün sayfası, şarj istasyonu veya istasyon ekipmanından kaynaklanan araç ve batarya hasarları için ayrı bir güvence tanımlar. Aynı sayfada batarya muafiyetsizliği üretici garanti süresiyle ilişkilendirilir. Bunlar belirli bir ürünün özellikleridir; tüm elektrikli araç kaskolarına genellenemez. [2]
3. Zamanla kapasitenin azalması ve yıpranma
Kaza olmadan menzilin veya batarya kapasitesinin azalmasını otomatik kasko hasarı kabul etmeyin. Kasko genel şartlarında eskime, bozukluk ve bazı mekanik-elektriksel arızalar ek sözleşmeyle değerlendirilebilecek başlıklar arasında yer alır. “Batarya teminatı var” cümlesi, doğal kapasite kaybına karşı sınırsız garanti vermez. [1]
Teklif notunuza şu soruyu ekleyin: “Batarya hangi olaylarda karşılanıyor; hangi durumlarda üretici garantisine yönlendiriliyorum; muafiyet ve değişim kesintileri nelerdir?” Yanıtın teklif veya özel şartlarda yazılı karşılığını isteyin.
Şarj kablosu, taşınabilir cihaz ve duvar tipi ünite aynı kapsamda mı?
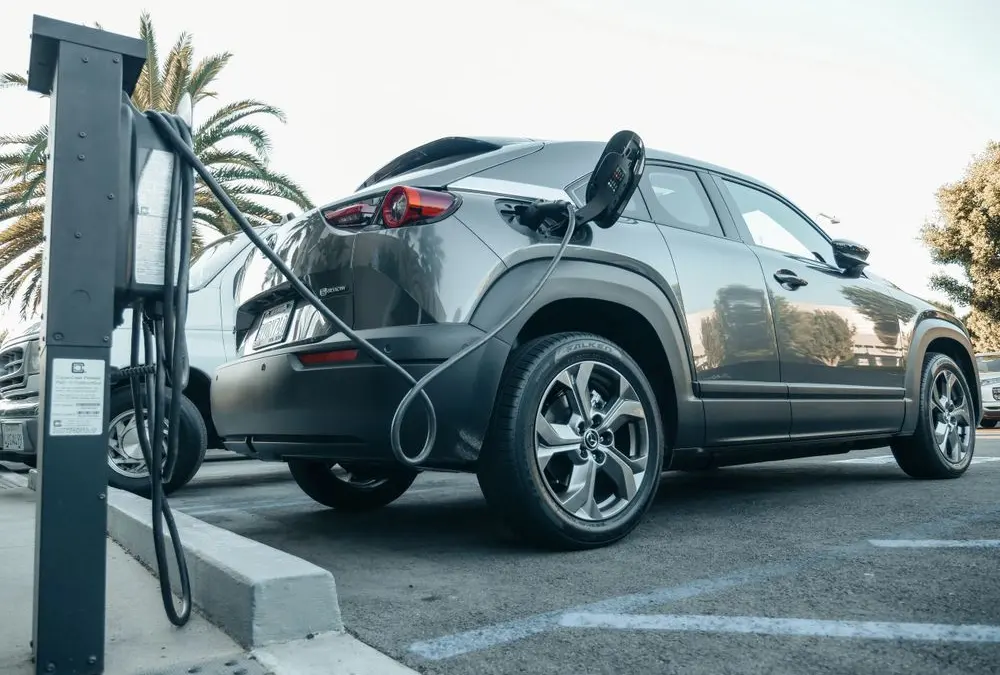
Araca ait orijinal taşınabilir şarj ekipmanı ile evde duvara monte edilmiş şarj ünitesini tek kalem gibi değerlendirmeyin. Aksigorta’nın ürün açıklaması orijinal şarj ekipmanının çalınması ve üçüncü kişilerce zarar verilmesi için özel güvence tanımlar; buradan her sabit ünitenin, her adreste ve her olayda karşılandığı sonucu çıkmaz. [2]
Teklif talebine cihazın kime ait olduğunu, taşınabilir mi sabit mi olduğunu, nerede tutulduğunu ve varsa faturasını ekleyin. Sigortacıdan hangi poliçede tanımlanacağını sorun. Özellikle araçta bırakılan kablo, ortak otoparktaki ünite ve konuta ait tesisat için aynı cevabı varsaymayın. Bu bilgileri baştan ayırmak, ucuz görünen iki teklifin aslında farklı eşyaları koruyup korumadığını anlamanızı sağlar.
Şarj bitmesi, çekici ve ikame araç hizmetinde ne kontrol edilmeli?
Bataryanın hasarlanması bir maddi zarar konusu; şarjın bitmesi nedeniyle yolda kalmak ise yardım hizmeti konusu olabilir. Elektrikli araçlara yönelik bazı ürünlerde mobil şarj ve çekici hizmeti sunulur. Hizmetin kapsamı ile sigortalı hasarın kapsamını birbirine karıştırmayın. [2][3]
Yol yardım şartlarında hizmet bölgesini, kullanım adedini, çekilecek yeri ve varsa parasal sınırı bulun. İkame araç için de hangi olayın hizmeti başlattığını ve azami süreyi kontrol edin. Verilecek ikame aracın elektrikli olacağını ancak yazılı koşullarda belirtilmişse kabul edin. Araç taşıma yönteminin üretici talimatlarıyla uyumunu hizmet sağlayıcıya teyit ettirin; yüksek voltajlı bileşenlere kendiniz müdahale etmeyin.
Elektrikli araç kasko tekliflerini yan yana nasıl karşılaştırırsınız?
| Başlık | Yazılı olarak isteyin | Neden önemli? |
|---|---|---|
| Batarya | Kapsanan olaylar, yaş ve garanti bağlantısı | Kaza hasarı ile arıza güvencesini ayırır. |
| Muafiyet | Tutar, oran ve hesabın dayandığı bedel | Hasar anındaki cepten ödemeyi gösterir. |
| Şarj ekipmanı | Cihaz listesi, yer, olay ve limit | Kablo ile sabit ünitenin karışmasını önler. |
| Servis ve parça | Servis seçimi, parça ve onarım hükümleri | Aynı primdeki farklı onarım koşullarını görünür kılar. |
| Yol yardım | Şarj bitmesi, çekim yeri ve hizmet sınırları | Yardım paketini maddi hasar teminatından ayırır. |
| Ek sorumluluk | İMM limiti ve varsa alt limitler | Kendi aracınız ile üçüncü kişi zararlarını ayırır. |
| Ödeme | Vergiler dahil toplam prim ve taksit toplamı | Aylık ödeme yerine gerçek yıllık bedeli karşılaştırır. |
Bu tablo bir sigortacı teminat taahhüdü değildir; teklif okumak için hazırlanmış kontrol şablonudur. Servis ve parça seçimi ile muafiyetin poliçede düzenlenmesi, kasko genel şartlarında da ele alınır. [1]
En ucuz prim neden her zaman en düşük toplam maliyet değildir?
Aşağıdaki rakamlar tamamen varsayımsaldır; piyasa fiyatı veya size verilmiş teklif değildir. Aynı araç ve aynı kapsanan batarya hasarı için A teklifinin yıllık primi 30.000 TL, hasar tutarı üzerinden muafiyeti yüzde 10 olsun. B teklifinin primi 34.000 TL ve bu hasar için muafiyeti sıfır olsun. Kapsamdaki batarya hasarının 200.000 TL olduğu, başka kesinti bulunmadığı varsayılsın.
A seçeneğinde 20.000 TL hasar katılımı ile primin toplamı 50.000 TL olur. B seçeneğinde bu senaryonun toplamı 34.000 TL’dir. Hasar yaşanmazsa ise A için 30.000 TL, B için 34.000 TL prim ödenmiştir. Örnek, hangi poliçenin mutlaka seçilmesi gerektiğini değil, prim ile üstlenilen riskin ayrı hesaplanması gerektiğini gösterir.
Gerçek muafiyetin hasar tutarı yerine araç veya batarya bedeli üzerinden hesaplanması sonucu değiştirebilir. Asgari muafiyet, alt limit veya başka kesintiler varsa bu basit hesap doğrudan kullanılamaz. Önce hesabın dayanağını öğrenin.
Korunmayı zayıflatmadan daha uygun teklif aramak
İlk olarak aynı kapsamı koruyarak farklı teklifleri yan yana koyun. Ardından tek bir değişkeni değiştirin: örneğin ödeme planını veya gerçekten kullanmayacağınız bir yardım hizmetini. Birden fazla kalemi aynı anda değiştirirseniz tasarrufun kaynağını anlayamazsınız.
Aracın donanımını yanlış bildirmek veya batarya bilgisini gizlemek bir tasarruf yöntemi değildir. Hasarsızlık bilgisi, kullanım amacı, servis tercihi ve araç versiyonunu doğru iletin. İndirim veya kampanya varsa bitiş tarihiyle birlikte yazılı teklif üzerinde kontrol edin; hiçbir indirim oranını bütün şirketler ve araçlar için geçerli saymayın.
Teklif almadan önce hazırlayacağınız bilgiler
Ruhsattaki marka-model ve versiyon, plaka veya tescil öncesi gerekli araç bilgileri, model yılı, kullanım amacı, mevcut poliçe ve batarya garanti bilgilerini hazır bulundurun. Sonradan eklenen şarj ekipmanı ile aksesuarları ayrıca listeleyin. İstediğiniz servis yapısı ve kabul edebileceğiniz muafiyet düzeyini de belirtin.
Kimlik ve ruhsat gibi kişisel bilgileri açık yorum alanlarına yazmayın; yalnızca yetkili satış kanalının güvenli başvuru sürecinde paylaşın. Teklif talebi, poliçenin düzenlendiği ve korumanın başladığı anlamına gelmez. Başlangıç tarihi ile ödeme koşullarını satın alma aşamasında ayrıca kontrol edin.
Sık sorulan sorular
Elektrikli araç kaskosu hangi şirkette en ucuz?
Araç ve kapsam bilgileri eşitlenmeden bir şirketi herkes için en ucuz ilan etmek doğru değildir. Aynı tarihteki kişiye özel tekliflerin toplam primini karşılaştırın.
Batarya garantisi varsa kaskoya gerek kalmaz mı?
Garanti ile kasko farklı sözleşmelerdir. Garanti belgenizdeki arıza veya kapasite hükümlerini kaskodaki kaza hasarı şartlarının yerine koymayın.
Şarj bitince yeni batarya bedeli ödenir mi?
Şarjın tükenmesi ile bataryanın hasarlanması farklı olaylardır. Şarj bitmesine yönelik yardım, varsa poliçedeki hizmet sınırlarıyla uygulanır.
Evdeki şarj ünitem otomatik olarak korunur mu?
Bunu varsaymayın. Ünitenin türü, mülkiyeti ve konumu belirtilerek yazılı kapsam teyidi alınmalıdır.
İkame aracım mutlaka elektrikli olur mu?
Ancak teklifin ilgili hizmet koşulları bunu açıkça sağlıyorsa. Süre ve araç sınıfı da ayrıca incelenmelidir.
Sıfır araçta her hasarda yenisi mi verilir?
Hayır. “Yeni değer” benzeri bir güvence varsa koşulları ayrıca okunmalıdır; aracın yeni olması tek başına sınırsız değiştirme hakkı vermez.
Elektrikli aracınız için kapsamı eşitlenmiş teklif isteyin
Batarya, şarj ekipmanı, servis ve muafiyet beklentinizi birlikte iletin. SigortaWorld’den teklif talep ederken yalnız prim listesini değil, bu başlıkların yazılı karşılaştırmasını da isteyin.
Kaynaklar
- Türkiye Sigorta Birliği — Kara Araçları Kasko Sigortası Genel Şartları; kapsam, ek sözleşmeler, muafiyet, servis ve tazmin hükümleri.
- Aksigorta — e-kasko ürün açıklamaları; batarya, şarj ekipmanı ve yardım hizmetleri için ürün örneği.
- Allianz Türkiye — Kasko Sigortası; elektrikli araç güvenceleri ve kasko-trafik ayrımı.
Ürün örnekleri bütün şirketler için aynı şartların geçerli olduğu veya SigortaWorld üzerinden her seçeneğin sunulduğu anlamına gelmez. Nihai kapsam, teklif ve poliçenin genel/özel şartlarıyla belirlenir.
Öne çıkan temsili görsel: Kindel Media / Pexels, Pexels lisansı. Kaynak görsel küçültülerek kullanılmıştır.
Bu içerik genel bilgilendirme amacı taşır. Teminatlar, istisnalar, limitler ve kabul koşulları sigorta şirketine ve poliçeye göre değişebilir. Satın almadan önce poliçe özel ve genel şartlarının değerlendirilmesi gerekir.