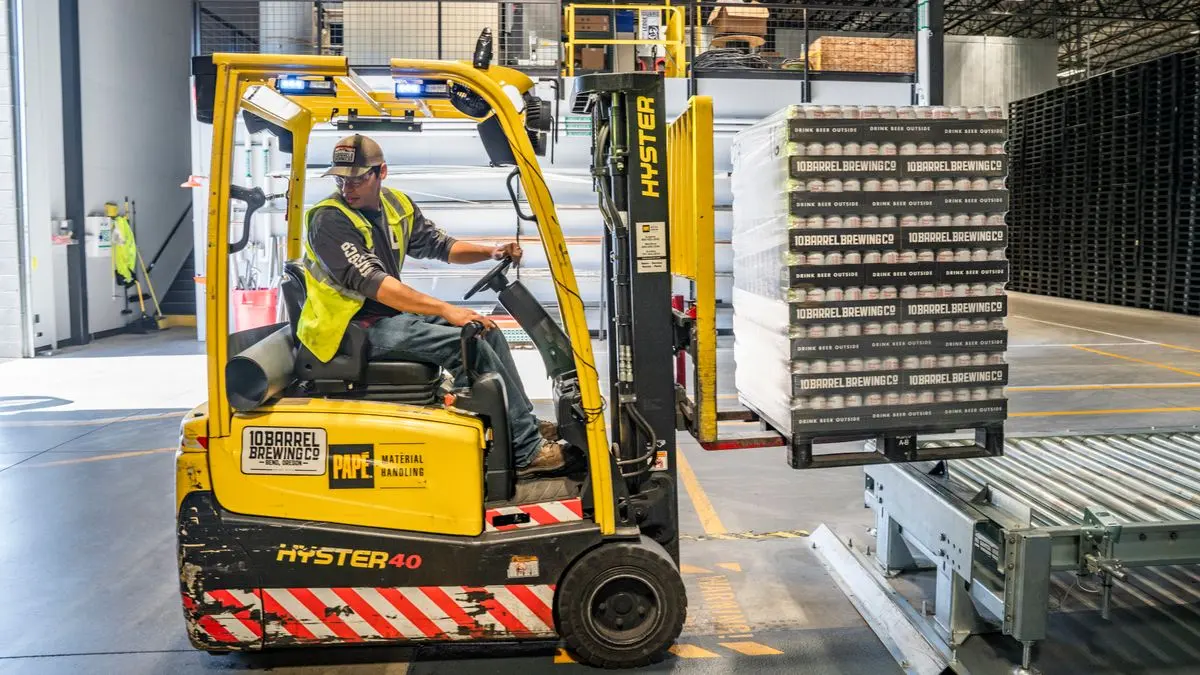
Forklift sigortası satın alırken önce makinenin kendi arızası, çarpma veya devrilme hasarı ve üçüncü kişilere verdiği zarar ayrımını yapmak gerekir. Depoda çalışan elektrikli forklift, fabrika içinde kullanılan dizel forklift veya farklı şantiyelere gönderilen kiralık forklift aynı teminat ve risk kabul koşullarına sahip olmayabilir. Tek bir poliçenin bütün bu riskleri otomatik karşıladığı varsayılmamalıdır.
Kısa cevap:
Forklift için sigorta teklifi alırken marka-model, üretim yılı, seri numarası, çalışma adresi, kullanım/kiralama durumu, yeni ikame bedeli ve istediğiniz riskleri açıklayın. Makine kırılması teminatı, hareketli iş makinesi kasko benzeri teminatlar ve üçüncü kişilere karşı sorumluluk ihtiyaçları ayrı ayrı değerlendirilmelidir. Devrilme, çarpışma, yük hasarı ve iş kazası için yazılı poliçe kapsamı isteyin.
Son kontrol: 28 Ekim 2026. Bu rehber işletmelere teklif karşılaştırma kontrol listesi sunar. Somut bir forklift için prim, kabul veya hasar ödemesi taahhüdü değildir.
Forklift sigortası nedir, hangi teminatlar seçilebilir?
Forklift; yük kaldırma, istifleme, taşıma ve malzeme elleçleme işlemlerinde kullanılan bir iş makinesidir. Sigorta açısından forkliftin kendisi, taşıdığı üçüncü kişiye ait mal, işletmenin üçüncü kişilere karşı hukuki sorumluluğu ve çalışanın bedensel güvenliği birbirinden farklı menfaatlerdir.
| İhtiyaç | Hangi teminat değerlendirilebilir? | En önemli kontrol |
|---|---|---|
| Forkliftin ani teknik arızası | Makine kırılması sigortası | Makine envanterde mi; arıza nedeni, bakım ve aşınma istisnaları neler? |
| Çarpma, devrilme, düşme veya harici fiziksel hasar | Uygun iş makinesi/kasko teminatı veya ek kloz | Hareketli makine olarak forklift ve kullanım bölgesi yazılı tanımlanmış mı? |
| Yüklenen paletin veya müşterinin malının zararı | Taşınan/emanet mal sorumluluğuna uygun özel teminat | Sigortalı menfaat, yükleme işlemi ve malın sahibi kim? |
| Başka bir işletmenin aracına veya tesisine verilen zarar | Uygun üçüncü şahıs mali sorumluluk teminatı | Hukuki sorumluluk ve işletme faaliyeti özel şartlarda nasıl düzenlenmiş? |
| Operatörün bedensel zararı | İlgili SGK, işveren sorumluluk ve varsa kişisel kaza teminatları | İşveren yükümlülükleri ve özel poliçeler birbirinin yerine geçmez. |
Makine kırılması sigortası forklift arızasını karşılar mı?
Türkiye Sigorta Birliği’nin yayımladığı Makina Kırılması Sigortası Genel Şartları, poliçeye ekli envanterde tanımlanmış makinelerde normal çalışma sırasında ortaya çıkan ve sözleşme kapsamındaki ani, beklenmedik fiziksel zararlar için bir çerçeve sunar. Genel şartlarda işletme kazası, bazı imalat/montaj kusurları, yağlama kusuru veya elektriksel etkiler gibi riskler ele alınır. Bununla birlikte her makine ve her hasar otomatik olarak teminata girmez.
Forklift için kritik ayrım: Ani elektriksel arıza, mekanik kırılma ve harici çarpışma aynı teminat konusu olmayabilir. Poliçe ve ek klozlarda forkliftin hareketli iş makinesi olarak kabul edildiğini, çalışma alanını ve dış etkilere bağlı hasarlara ilişkin açık hükümleri kontrol edin. Değiştirilebilir sarf/aşınma parçaları, bakım, kullanım talimatına aykırılık ve mevcut hasar gibi konular ayrıca incelenmelidir.
Makine kırılması sigortasının genel işleyişi için Makine Kırılması Sigortası Nedir? rehberimizden yararlanabilirsiniz.
Forklift devrilirse veya raflara çarparsa sigorta öder mi?
Bu olaylarda tek bir genel cevap yoktur. Forkliftin kendi gövde, direk veya mekanik donanım hasarı ile rafın, binanın veya istiflenmiş müşteri ürünlerinin zararı farklı poliçelerce değerlendirilebilir. Hasar sebebinin, forklift kullanım şeklinin ve riskin poliçede yazılı olmasının önemi büyüktür.
| Örnek hasar | Satın almadan önce neyi kontrol etmeli? |
|---|---|
| Forklift devrildi; kendi direği hasar gördü | Devrilme/kaza teminatı, muafiyet, kullanıcı ve işyeri sınırları |
| Operatör raf sistemine çarptı | Rafın sahibi, işletme sorumluluğu, depo poliçesindeki istisnalar |
| Forkliftin taşıdığı müşteri malı kırıldı | Yük/emanet mal teminatının açıkça bulunup bulunmadığı |
| Elektrikli forkliftte ani teknik arıza çıktı | Makine kırılması, batarya ve elektriksel ekipman istisnaları |
| Forklift başka depoda çalışırken hasarlandı | Poliçenin saha değişikliği ve farklı adreste kullanım koşulu |
Bunlar örnek olaylardır; teminat kararı sigorta şirketinin düzenlediği poliçe, eksper bulguları ve ilgili genel/özel şartlara bağlıdır.
Kiralık forklift için sigorta kimin adına yapılmalı?
Forklift kiralayan işletme ile makinenin sahibi olan şirket arasındaki sözleşme önemlidir. Hasar sorumluluğunu hangi tarafın üstlendiği, kiralama döneminin başlangıç/bitişi, operatörün kimin personeli olduğu ve makinenin hangi sahada çalışacağı teklif hazırlanırken açıklanmalıdır. Malikin poliçesinin bütün kiralama faaliyetlerinde kendiliğinden geçerli olduğu varsayılmamalıdır.
Benzer sözleşmesel riskleri iş makinesi kiralama sigortası rehberimizde de inceleyebilirsiniz.
Forklift sigortası fiyatları 2026: Prim neye göre belirlenir?
Forkliftin modeli, yılı, türü (elektrikli/dizel/LPG), çalışma ortamı, kaldırma kapasitesi, kullanım yoğunluğu, ikame bedeli, hasar geçmişi, güvenlik uygulamaları, muafiyet ve seçilen teminat türleri primi etkileyebilir. Aynı forklift için yalnızca teknik arıza teminatı ile devrilme/çarpma ve sorumluluk teminatlarını da içeren daha geniş bir teklifin fiyatı aynı olmayabilir. Gerçek teklif olmadan sabit bir 2026 prim tutarı vermek yanıltıcıdır.
Teklifleri yalnızca prim açısından karşılaştırmayın
- Makine kendi teknik arızasına karşı sigortalı mı?
- Devrilme, çarpma ve forkliftin hareket halindeki hasarları teminat kapsamında mı?
- Batarya, şarj ünitesi, ataşman ve ek ekipman için ayrı kloz gerekli mi?
- İşyeri adresi dışındaki kullanım, kiraya verme ve saha değişimi kabul edilmiş mi?
- Üçüncü şahıs veya yük zararları için ayrı limit var mı?
- Her hasarda uygulanan muafiyet oranı veya tutarı ne?
Forklift sigortası teklif almak için hangi belgeler gerekir?
- Forklift marka, model, üretim yılı ve seri numarası
- Güncel satın alma/ikame bedeli, varsa fatura veya ekspertiz
- Kaldırma kapasitesi, güç tipi ve özel ataşman listesi
- Çalışma adresi, depo/fabrika/şantiye kullanımı ve hareket alanı
- Makinenin sahibi ile varsa kiracı/işletmeci bilgileri
- Bakım ve servis geçmişi ile önceki hasarlar
- Talep edilen teknik hasar, harici kaza, hırsızlık, yangın ve sorumluluk limitleri
Operatör belgelendirmesi ve iş sağlığı-güvenliği uygulamaları, mevzuat ve sözleşmesel yükümlülükler açısından ayrıca yerine getirilmelidir. Sigorta, bu yükümlülükleri ortadan kaldırmaz.
Sık sorulan sorular
Her forklift makine kırılması sigortasına dahil edilir mi?
Hayır. Sigortacının risk kabulü, poliçe envanteri, makinenin niteliği, kullanım yeri ve özel şartlar belirleyicidir.
Depodaki forklift için kasko yaptırmak mümkün mü?
İş makinesi için uygun kasko veya harici kaza teminatı sunan ürünler değerlendirilebilir; ancak karayolunda kullanım koşulu ve sigortacının sınıflandırması dahil tüm şartlar yazılı teyit edilmelidir.
Forklift başka bir işletmede kiralık çalışırken hasar görürse?
Poliçede kiralama, saha değişikliği ve kullanım şartları bulunup bulunmadığına bakılır. Faaliyeti gizlemek yerine teklif aşamasında açıklayın.
Forkliftle yüklediğim müşterinin ürünleri de sigortalı mı?
Forkliftin kendi sigortasından bunu varsaymayın. Yükün ve emanet malların hasar sorumluluğu ayrı teminat gerektirebilir.
Forklift sigortası zorunlu trafik sigortasının yerine geçer mi?
Hayır. İş makinesinin karayolunda kullanımı, tescil ve ilgili mevzuattan doğan yükümlülükleri ayrıca değerlendirilmelidir; isteğe bağlı makine sigortası varsa zorunlu sigortanın yerini almaz.
Forkliftiniz için sigorta seçeneklerini karşılaştırın
Marka-model, seri numarası, kullanım yeri ve teminat beklentilerinizi paylaşın. Makine kırılması, harici kaza ve üçüncü şahıs sorumluluk risklerinin aynı teklif tablosunda ayrı ayrı gösterilmesini isteyin.
Resmî kaynaklar
- Türkiye Sigorta Birliği – Makina Kırılması Sigortası Genel Şartları
- SEDDK – Mal Sigortaları Genel Şartları (Makine Kırılması ve Kara Araçları Kasko)
Güncelleme: 28 Ekim 2026. Sözleşmedeki teminat, limit ve risk kabulü sigortacıya, makineye ve kullanım koşullarına göre değişir. Hasar ödemesi garanti değildir.
Bu içerik genel bilgilendirme amacı taşır. Teminatlar, istisnalar, limitler ve kabul koşulları sigorta şirketine ve poliçeye göre değişebilir. Satın almadan önce poliçe özel ve genel şartlarının değerlendirilmesi gerekir.