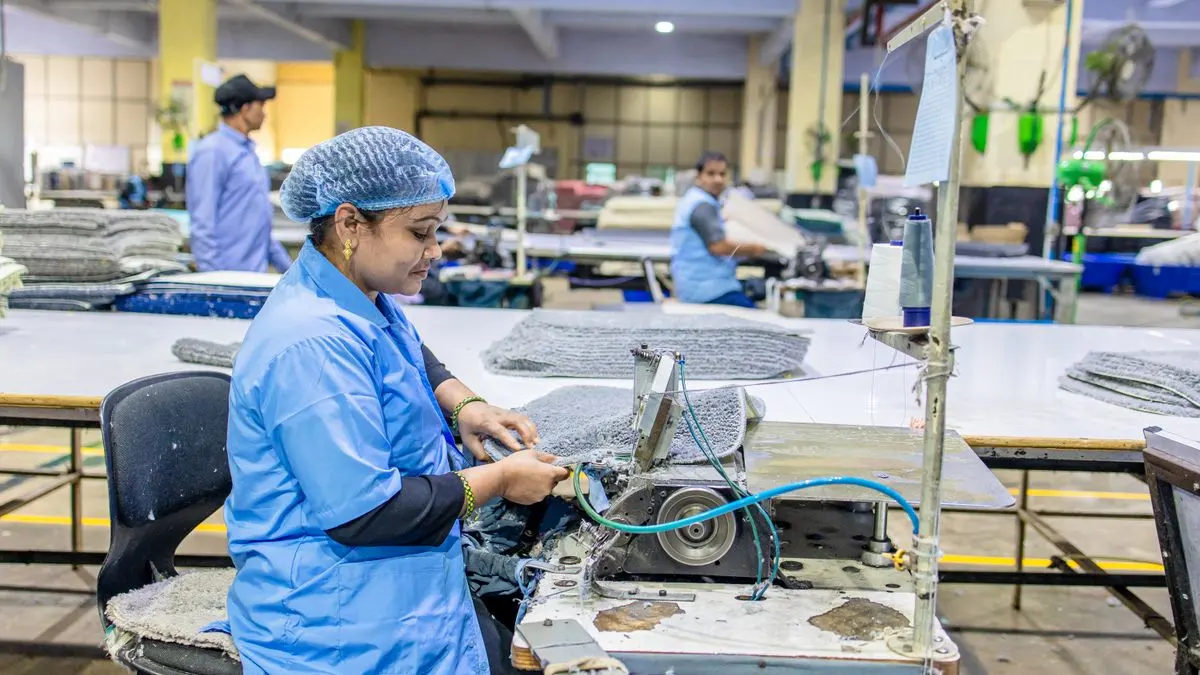
Tekstil atölyesi sigortası satın almak isteyen konfeksiyon, dikim, kesim veya küçük ölçekli üretim işletmelerinin en çok dikkat etmesi gereken konu, kumaş ve mamul stokunun, sanayi makinelerinin ve üretimin durması nedeniyle doğabilecek kayıpların ayrı değerlendirilmesidir. İşyerine düzenlenen bir yangın poliçesi, makinenin tüm teknik arızalarını veya teslimat gecikmesi nedeniyle oluşan bütün ticari kayıpları otomatik karşılamaz.
Kısa cevap:
Bir tekstil atölyesi için teklif hazırlanırken işyerinin bina/dekorasyon bilgileri, kumaş-iplik-yarı mamul ve bitmiş ürün stoku, dikiş/kesim makineleri, ütü-buhar sistemleri, elektrik tesisatı ve yangın önlemleri listelenmelidir. Poliçede yangın ve ilgili ek riskler, makine kırılması, varsa elektronik cihazlar ve yangına bağlı kâr kaybı ihtiyaçları ayrı kontrol edilmelidir. Kâr kaybı için geçerli dayanak mal hasarı ve poliçede yazılı tazminat süresi gibi şartlar önemlidir.
Bilgi kontrol tarihi: 28 Ekim 2026. Sigorta bedelleri ve teminatlar işletmenin gerçek envanterine göre belirlenmelidir; bu yazı fiyat veya hasar ödeme garantisi değildir.
Tekstil ve konfeksiyon atölyesi için hangi sigortalar değerlendirilmeli?
| İşletme riski | Olası poliçe/teminat | Önemli kontrol |
|---|---|---|
| Kumaş, iplik, bitmiş giyim ve demirbaşlarda yangın | İşyeri/yangın sigortası | Stok ile bina, dekorasyon ve demirbaş bedelleri doğru mu? |
| Dikiş, overlok, kesim veya ütü sisteminde ani teknik hasar | Makine kırılması sigortası | Makineler envanterde mi, hasarın nedeni poliçe kapsamına giriyor mu? |
| Bilgisayar destekli kesim ve otomasyon sistemleri | Uygun elektronik cihaz/mühendislik teminatı | Elektronik bileşen, kontrol kartı ve bilgisayarlar doğru listelenmiş mi? |
| Su baskını, fırtına, dahili su ve hırsızlık | Yangın/mal sigortasına eklenebilen riskler | Olayın tipi, alt limit ve muafiyetler açık mı? |
| Yangın sonrası üretimin günlerce veya aylarca durması | Yangına bağlı kâr kaybı sigortası | Dayanak yangın hasarı, brüt kâr hesabı ve azami tazminat süresi |
| Müşteri adına elde tutulan kesimlik kumaş veya fason ürün | Emanet/müşteriye ait mal için açık kapsam | Mülkiyeti işletmeye ait olmayan mallar dahil mi? |
| Üretim çalışanı veya müşterinin zarar görmesi | Yasal SGK yükümlülüklerinden ayrı işveren/üçüncü kişi sorumluluğu | Çalışan sayısı, faaliyet ve sorumluluk limitleri doğru mu? |
Tekstil atölyesinde kumaş ve ürün stoku nasıl sigortalanır?
Tekstil işletmelerinde ham kumaş, iplik, aksesuar, yarı mamul ve sevke hazır ürünler farklı alanlarda tutulabilir. Yalnızca işletme sahibinin ürünleri değil, fason dikim için müşterinin gönderdiği kumaşlar da depoda bulunabilir. Yangın sigortası genel şartları bakımından emanet veya başkasına ait mallar için otomatik koruma varsayılmamalı, poliçede sahiplik ve sigortalanabilir menfaat açıklanmalıdır.
Teklif başvurusuna ürün grupları, yaklaşık azami stok değeri ve stokun farklı depolarda bulunup bulunmadığı eklenmelidir. Yılın belli dönemlerinde stok yükseliyorsa sezonluk stok artışı için bedelin güncellenmesi ihtiyacı da sorulmalıdır. Ürünlerin yanlış tasnif edilmesi veya gerçek değerden düşük sigortalanması, hasar tutarının belirlenmesini etkileyebilir.
Sanayi dikiş makinesi, overlok ve kesim makinelerini yangın sigortası karşılar mı?
İşyerindeki sigortalı makinenin yangın nedeniyle uğradığı fiziksel hasar, sigorta bedeli ve ilgili şartlar dahilinde yangın poliçesinden değerlendirilebilir. Ancak makinenin yangın çıkmadan ani mekanik/elektriksel arızayla bozulması farklı bir olaydır. SEDDK’nin Makina Kırılması Sigortası Genel Şartları normal çalışır durumdaki, sigortalı envanterde tanımlanmış makinelere yönelik belirli ani ve beklenmedik maddi hasarları ele alır.
Çabuk aşınan bıçak, kayış, kalıp ve benzeri değiştirilebilir parçalar bakımından özel istisnalar bulunabilir. Makine değerini yalnızca eski alış faturası üzerinden düşünmek yerine poliçede kullanılan değerleme yöntemi ve gerçek ikame bedeliyle karşılaştırın. Ayrıntı için Makine Kırılması Sigortası Rehberi ve Makine Kırılması Teklif Sayfası üzerinden ürün koşullarını inceleyin.
Tekstil atölyesinde yangına bağlı kâr kaybı sigortası ne zaman devreye girer?
SEDDK’nin Yangına Bağlı Kâr Kaybı Sigortası Genel Şartları, geçerli yangın sigortasındaki teminatlı risk nedeniyle hasar gören bina, makine, demirbaş veya emtia yüzünden ticari faaliyetin durması veya aksaması sonucu doğan brüt kâr kaybının poliçe sınırları içinde değerlendirilebileceğini düzenler.
Örneğin yangında üretim hattının hasarlanması nedeniyle işletmenin siparişlerini belirli süre üretememesi halinde, önce dayanak yangın poliçesinin hasarı teminat kapsamında kabul edip etmediği, sonra kâr kaybı poliçesinin brüt kâr ve tazminat süresi şartları değerlendirilir. Fabrikanın müşteri bulamaması veya talebin azalması gibi her ticari kayıp otomatik bu teminata girmez. Tazminat dönemi, ciro ve brüt kâr belgeleri teklif aşamasında önemlidir.
Yangına Bağlı Kâr Kaybı Sigortası ürün sayfasında ayrı poliçe seçeneğini inceleyin.
Tekstil atölyesi sigorta fiyatları 2026 nasıl belirlenir?
Fiyatlama, işletmenin metrekaresi, bina ve yapı özellikleri, yapılan üretim işlemleri, kumaş/ürün türü ve stok tutarı, makinelerin yaşı/değeri, yangın önlemleri, elektrik ve buhar tesisatı, çalışan sayısı, geçmiş hasarlar, seçilen limit ve muafiyetlere göre farklılaşabilir. Tüm konfeksiyon atölyeleri için tek bir 2026 prim fiyatı açıklamak yanıltıcı olur. Önce riski ve sigorta bedelini doğru tanımlamak, sonra eşdeğer kapsam için yazılı teklif almak daha sağlıklıdır.
Örnek teklif karşılaştırması: Düşük primli poliçe her zaman uygun mu?
Bir atölyenin birinci teklifinde sadece yangın ve makine envanteri bulunsun; ikinci teklifinde ise aynı bedellerle yangın, seçili doğal afetler, makine kırılması ve uygun kâr kaybı güvenceleri bulunsun. İkinci poliçenin primi daha yüksek olabilir. Ancak ilk teklifin eksik bıraktığı üretim durması ve teknik arıza riskleri, işletmenin nakit akışı açısından önemli olabilir. Tekliflerin primlerini karşılaştırmadan önce kapsamı, muafiyeti, alt limitleri ve sigortalanan varlık listesini aynılaştırın. Bu senaryo gerçek bir sigortacı fiyatı değildir.
Teklif başvurusu öncesi 8 maddelik kontrol listesi
- İşletme adresi, atölye metrekaresi, kat ve bina yapı bilgileri
- Faaliyet türü: kesim, dikim, ütü, boyama, baskı, paketleme veya fason imalat
- Kumaş, iplik, aksesuar, yarı mamul, müşteri malı ve bitmiş ürünlerin ayrı stok değerleri
- Overlok, reçme, düz dikiş, kesim, pres/ütü ve kazanların marka-model, yıl ve değerleri
- Elektrik tesisatı, yangın algılama/söndürme, depolama ve güvenlik önlemleri
- Çalışan sayısı, geçmiş yangın/makine hasarı ve ilgili olay kayıtları
- Kâr kaybı isteniyorsa brüt kâr/ciro öngörüsü ve ihtiyaç duyulan tazminat süresi
- Tercih edilen muafiyet, teminat limitleri ve varsa farklı adresteki stok/depolar
Tekstil atölyesi sigortası sık sorulan sorular
Fason dikim için müşterinin bıraktığı kumaşlar sigortalı olur mu?
Otomatik olarak değil. Müşteriye ait emanet mallar ve ilgili sigortalanabilir menfaat açıkça tanımlanmalıdır.
Overlok veya düz dikiş makinesi bozulursa işyeri sigortası öder mi?
Hasarın nedeni ve seçilen teminat belirleyicidir. Ani mekanik/elektriksel arıza için makine kırılması gibi özel kapsam gerekebilir; normal aşınma ve bakım eksikliği teminat dışı olabilir.
Yangın sonrası siparişler yetişmezse zarar karşılanır mı?
İş durmasının teminat altındaki bir mal hasarından kaynaklanması, poliçenin kâr kaybını kapsaması ve tazminat dönemi/hesap şartlarının sağlanması gerekir. Her gecikme veya müşteri kaybı otomatik ödenmez.
Kiralık tekstil atölyesine sigorta yapılabilir mi?
Evet; kiracının demirbaş, stok ve faaliyet riskleri değerlendirilebilir. Bina ve dekorasyon menfaati, kira sözleşmesi ve mal sahibine karşı sorumluluk ayrı ele alınmalıdır.
Tekstil atölyesinde en ucuz sigorta nasıl bulunur?
Önce doğru stok/makine bedelleriyle, karşılaştırılabilir aynı teminat ve muafiyet üzerinden teklif isteyin. Çok düşük primin hangi riskleri dışarıda bıraktığını kontrol edin.
Tekstil ve konfeksiyon atölyeniz için teklif alın
Makine envanterinizi, stok değerlerinizi ve üretim faaliyetlerinizi paylaşın; yangın, makine kırılması ve yangına bağlı kâr kaybını ayrı gösterecek yazılı teklifleri karşılaştırın.
Resmî kaynaklar
- SEDDK – Yangın, Makina Kırılması ve Yangına Bağlı Kâr Kaybı Sigortası Genel Şartları
- SEDDK – Yangına Bağlı Kâr Kaybı Sigortası Genel Şartları
- SEDDK – Makina Kırılması Sigortası Genel Şartları
Son kontrol: 28 Ekim 2026. Poliçe teminatı, risk kabulü ve sigorta bedeli somut teklif ve özel şartlara göre belirlenir.
Bu içerik genel bilgilendirme amacı taşır. Teminatlar, istisnalar, limitler ve kabul koşulları sigorta şirketine ve poliçeye göre değişebilir. Satın almadan önce poliçe özel ve genel şartlarının değerlendirilmesi gerekir.