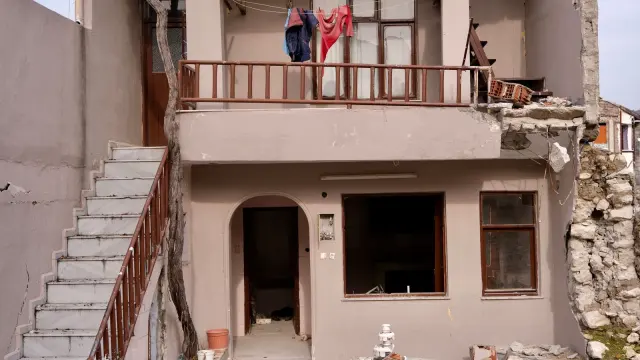
DASK (Zorunlu Deprem Sigortası) ile konut sigortası aynı ürün değildir. DASK, deprem ve deprem sonucu oluşan belirli doğrudan bina zararlarını poliçe limiti içinde güvence altına alır. Konut sigortası ise poliçeye göre bina, eşya ve deprem dışındaki çok sayıda ek riski kapsayabilir. DASK’ın kapsam dışında bıraktığı bazı zararlar konut sigortasıyla tamamlanabilir.
Son kontrol: 16 Eylül 2026. DASK’ın güncel teminat/kapsam ve genel şart sayfaları esas alınmıştır.
DASK neyi teminat altına alır?
DASK, deprem ile deprem sonucu meydana gelen yangın, infilak, tsunami ve yer kaymasının binada doğrudan neden olduğu maddi zararları poliçedeki sigorta bedeline kadar teminat altına alır. Odak noktası binadır; evdeki taşınır eşyalar DASK teminatına girmez.
DASK’ın karşılamadığı başlıca zararlar neler?
DASK’ın resmî kapsam sayfasında, diğerlerinin yanında şu kalemlerin Zorunlu Deprem Sigortası kapsamında olmadığı belirtilir:
- Her türlü taşınır mal ve eşya
- Kira mahrumiyeti
- Alternatif ikametgâh masrafları
- İş durması ve kâr kaybı
- Mali sorumluluklar
- Bedeni zararlar ve vefat
- Manevi tazminat talepleri
- Depremden bağımsız diğer hasarlar
DASK da bu tür zararlar için farklı konut sigortalarının değerlendirilebileceğini belirtmektedir.
Konut sigortası ne sağlar?
Konut sigortasının içeriği şirket ve poliçeye göre değişir. Yangın, dahili su, hırsızlık, fırtına, cam kırılması, elektronik cihaz, eşya, sorumluluk veya asistans gibi farklı teminatlar poliçeye eklenebilir. Deprem teminatı da DASK limitinin üzerinde kalan bina değeri veya eşya gibi alanlarda poliçe şartlarına göre tamamlayıcı rol oynayabilir.
Ev sahibi ile kiracı aynı poliçeyi mi yaptırmalı?
İhtiyaç farklıdır. Ev sahibi bina üzerindeki menfaatini, kiracı ise çoğunlukla kendi eşyalarını ve sorumluluk risklerini öne çıkarabilir. Bu nedenle “tek tip konut sigortası” yerine kimin hangi varlığı ve riski güvence altına almak istediği belirlenmelidir.
DASK varsa konut sigortasına gerek var mı?
Bu, risk tercihine bağlıdır; ancak iki ürünün kapsamı birbirinin aynısı değildir. DASK’ın zorunlu ve sınırlı kapsamı ile konut sigortasının daha geniş ve isteğe bağlı yapısı birlikte değerlendirildiğinde, birçok ev sahibi veya kiracı için konut sigortası DASK’ı tamamlayan bir ürün olabilir.
Teklif alırken hangi bilgileri hazırlamalısınız?
- Konutun açık adresi ve brüt m² bilgisi
- Yapı tarzı ve bina yaşı
- Ev sahibi/kiracı durumu
- Bina ve eşya için yaklaşık değerler
- İstenen ek teminatlar
Konut sigortalarında poliçeler arasında özellikle deprem, eşya, hırsızlık, dahili su, muafiyet ve asistans kapsamlarında önemli farklar olabilir.
Mevcut DASK poliçenizi ve konut risklerinizi birlikte değerlendirerek eksik kalan alanları belirleyebilirsiniz.
Bu içerik genel bilgilendirme amacı taşır. Teminatlar, istisnalar, limitler ve kabul koşulları sigorta şirketine ve poliçeye göre değişebilir. Satın almadan önce poliçe özel ve genel şartlarının değerlendirilmesi gerekir.