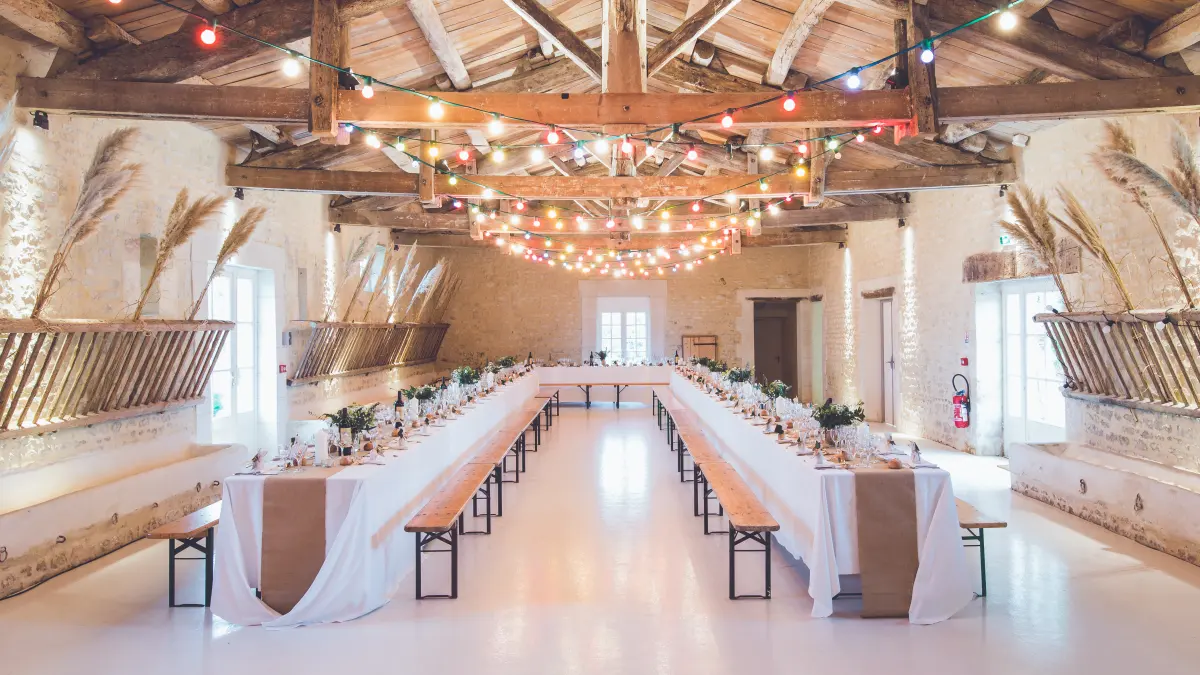
Kısa cevap: Düğün ve organizasyon salonları için işletme binası, ses-ışık ekipmanı, misafir kazaları ve etkinlik iptali farklı risklerdir. İşyeri sigortasının bütün organizasyon iptallerini veya ziyaretçi kazalarını otomatik karşıladığı düşünülmemelidir.
Bu 2026 rehberi sigortanın hangi riskleri kapsayabileceğini, hangi istisnaların sorgulanması gerektiğini ve işletme sahiplerinin teklif öncesi hangi bilgileri hazırlayacağını açıklar. Poliçedeki teminatlar ve primler şirkete ve riske göre değişir.
Düğün salonunda hangi hasarlar önemli?
Yangın, dahili su, fırtına, hırsızlık, cam kırılması, ses-ışık sistemlerinde hasar ve salon demirbaşları için farklı teminatlar değerlendirilebilir. Açık hava mekânları ve geçici kurulumlar için konum ve kurulum detayları beyan edilmelidir.
Misafir düşerse veya yaralanırsa ne olur?
Merdiven, dans pisti, oturma alanı, dekorasyon veya servis sırasında meydana gelen olaylarda işletmenin hukuki sorumluluğu gündeme gelebilir. Üçüncü şahıs mali mesuliyet poliçesi; misafirlerin kapsamı, limitler, taşeronlar, varsa açık hava etkinlikleri ve istisnalar açısından kontrol edilmelidir.
Düğün iptal edilirse sigorta ödeme yapar mı?
Etkinlik iptali, erteleme ve yapıdaki sigortalı maddi hasar nedeniyle iş durması farklı risklerdir. Özel etkinlik iptali ürününün piyasada sunulup sunulmadığı ve hangi olayları kapsadığı sigortacıdan teyit edilmelidir. Tarafların kendi isteğiyle iptali veya yeterli rezervasyon olmaması standart işyeri poliçesinde otomatik karşılanmaz.
DJ, fotoğrafçı ve catering şirketi kaynaklı zararlar
Dış tedarikçinin işlemlerine ilişkin hukuki sorumluluk, hizmet sözleşmesi ve ilgili sigorta poliçeleri birlikte incelenmelidir. Salonun üçüncü şahıs mali mesuliyet poliçesi, tüm taşeronların hatalarını sınırsız şekilde kapsamayabilir. Görev, alan, ekipman ve personel sorumluluğu yazılı belirlenmelidir.
Ses sistemi, dekor ve çadır zararları
Salonun sahip olduğu cihazlarla kiralık ışık, ses, çadır ve dekor malzemeleri farklı sigortalı menfaatlerdir. Kiralık ekipman, kurulum-söküm, açık hava kullanımı ve nakliye riskleri sözleşme ve poliçe kapsamında ayrıca belirtilmelidir.
2026 teklif için gerekli bilgiler
- Mekân adresi, kapalı/açık alan ve azami kişi kapasitesi
- Etkinlik türleri ve yıllık organizasyon sıklığı
- Yangın ve tahliye sistemleri, merdiven ve otopark koşulları
- Salon, dekorasyon, ses-ışık ve kiralık cihaz envanteri
- Catering/organizasyon taşeronları ve sözleşmeleri
- Üçüncü kişi sorumluluk limiti ve istenen özel iptal kapsamı
Sık sorulan sorular
Düğün ertelenirse işyeri sigortası öder mi?
Standart işyeri poliçesinde otomatik değildir; ayrıca kabul edilmiş özel bir teminat gerekir.
Davetli yaralanmaları kesin karşılanır mı?
Hukuki sorumluluk ve poliçe istisnaları değerlendirilmeden kesin ödeme söylenemez.
Salon işletmesinin iş durması sigortalanabilir mi?
Belirli sigortalı maddi hasara bağlı kâr kaybı gibi teminatlar poliçe koşullarıyla değerlendirilebilir.
Uygun sigorta teklifini nasıl karşılaştırabilirsiniz?
En az iki teklifte sigortalı faaliyet, kıymetler, yeni ikame veya sigortalanabilir değer esası, olay başı/ürün başı limitler, teminat istisnaları ve muafiyetleri aynı koşullarda değerlendirin. İşletmenize uygun fiyat ve kapsam için SigortaWorld iletişim sayfasından teklif talep edin. Faaliyet kapsamını, emanet malları ve önceki hasarları eksiksiz bildirin.
İlgili içerikler ve resmî kaynaklar
Üçüncü şahıs mali mesuliyet · İşyeri yangın sigortası · Resmî sektör ve mevzuat bilgisi · Türkiye Sigorta Birliği · SEDDK.
Bilgilendirme: Teminatın varlığı, kapsamı, istisnalar ve tazminat şartları sigorta sözleşmesine ve güncel mevzuata bağlıdır. Bu yazı fiyat veya tazminat garantisi değildir.
Bu içerik genel bilgilendirme amacı taşır. Teminatlar, istisnalar, limitler ve kabul koşulları sigorta şirketine ve poliçeye göre değişebilir. Satın almadan önce poliçe özel ve genel şartlarının değerlendirilmesi gerekir.