Kısa cevap: Fırın ve pastane işletmelerinde yüksek ısıyla çalışan üretim ekipmanı, stoklar, soğutma sistemleri ve müşterilerle temas nedeniyle birbirinden farklı riskler vardır. Yangın teminatı, makine kırılması, ürün sorumluluğu ve kâr kaybı ayrı ayrı ele alınmalıdır.
2026 yılında sigorta teklifi karşılaştırırken önce gerçek işletme faaliyetini, risk adresini ve korunacak kıymetleri belirleyin. Bu yazı sabit prim veya kesin tazminat garantisi değil, teminat karşılaştırma rehberidir.
Fırın-pastane sigortası hangi zararları kapsayabilir?
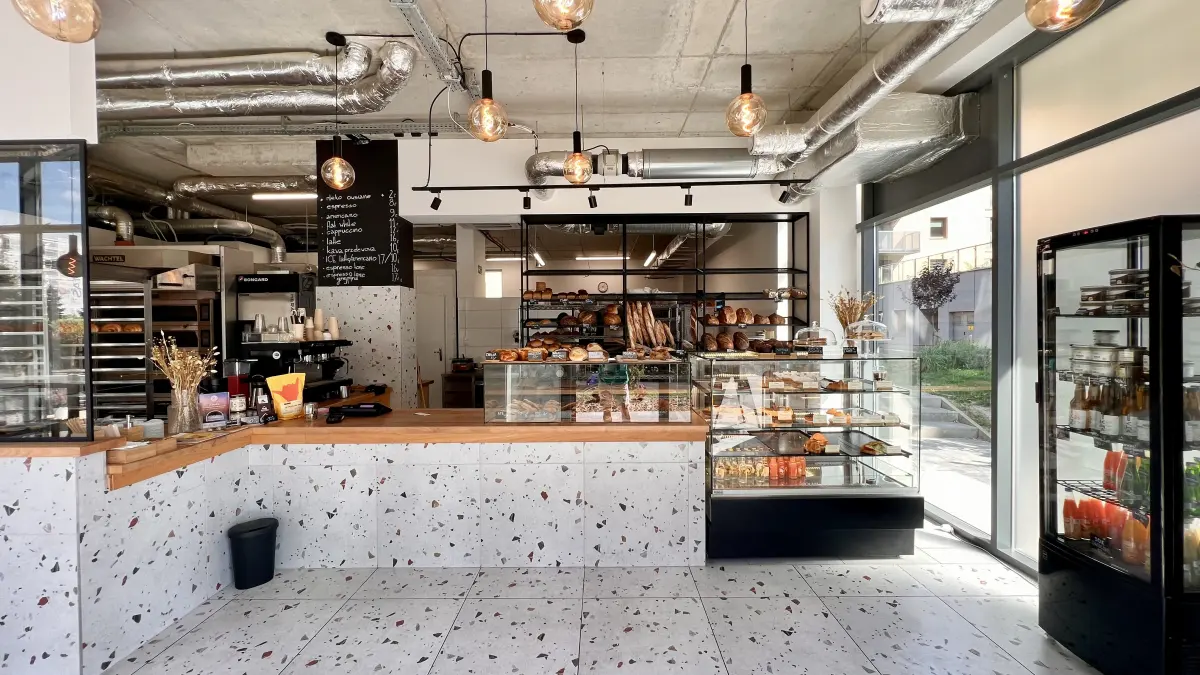
İşyeri poliçesinde yangın, dahili su, fırtına, hırsızlık, cam kırılması ve doğal afet teminatları bulunabilir. Binanın, üretim alanının, dekorasyonun, makinelerin ve emtianın farklı değerleri poliçede doğru tanımlanmalıdır. Kullanılan yakıt, baca, elektrik ve gaz tesisatı güvenlik önlemlerinin beyan edilmesi önemlidir.
Sanayi tipi fırın veya hamur makinesi bozulursa?
Makine kırılması teminatı; üretim makinesinde oluşan sigortalı nitelikteki fiziksel arızalara yönelik olabilir. Normal yıpranma, sarf malzemeleri, yanlış kullanım veya bakımsızlığa dair şartlar ve istisnalar incelenmelidir. Makine arızasına bağlı bozulan ürün stoku için ayrı emtia bozulması güvencesi gerekebilir.
Yangın sonrası işletme kapalı kalırsa?
Bina ve makinelerdeki maddi hasarın ödenmesi ile satışların durması nedeniyle oluşan kâr kaybı aynı şey değildir. Yangına bağlı kâr kaybı teminatı varsa sigortalı maddi zarar, azami tazminat dönemi, bekleme süresi ve kâr kaybı hesaplama yöntemi kontrol edilmelidir.
Müşteri ürün nedeniyle zarar görürse ne olur?
Ürün kaynaklı sağlık zararı iddiaları, işyerinde düşme veya kaza gibi genel üçüncü şahıs sorumluluğundan farklı şekilde değerlendirilebilir. Ürün sorumluluğu, gıda üretimi, dağıtım ve varsa toptan satış faaliyetlerinin poliçede kapsanıp kapsanmadığı yazılı doğrulanmalıdır.
Fırın ve pastane sigortası fiyatını etkileyenler
Üretim kapasitesi, fırınların yakıt türü, binanın yapısı, yangın ve baca önlemleri, makine değerleri, soğuk oda, stok zirveleri, çalışan sayısı, şube sayısı, muafiyet ve talep edilen sorumluluk limitleri prim üzerinde etkili olabilir.
Teklif almadan önce hazırlık
- İşyeri adresi ve faaliyet: fırın, üretim pastanesi, satış noktası
- Endüstriyel fırın ve hamur makinesi marka, model ve bedelleri
- Üretim alanı, stok miktarı ve soğuk dolaplar
- Yakıt/gaz ve elektrik altyapısı, baca bakım bilgileri
- Çalışan sayısı, yıllık ciro ve geçmiş hasarlar
- Gıda sorumluluğu, iş durması ve makine teminat limitleri
Sık sorulan sorular
Elektrik kesintisi nedeniyle bozulan hamur ve ürünler sigortalı mı?
Elektrik kesintisi/emtia bozulması koşulları ve istisnaları poliçede ayrıca yer almalıdır.
Fırında çıkan yangın tüm makineleri kapsar mı?
Sigortalı kıymetlerin doğru beyan edilmesi ve poliçedeki bedel, muafiyet ve istisnalar önemlidir.
Pastane ve üretim fırını aynı fiyatı mı öder?
Hayır. Faaliyet, kapasite ve risk bilgilerine göre teklif değişebilir.
2026 sigorta teklifini nasıl karşılaştırabilirsiniz?
En az iki farklı şirketin teklifini aynı sigorta bedelleri, sorumluluk limitleri, muafiyetler ve istisnalarla değerlendirin. İşletmeye özel risklerin yazılı teminat kapsamına alındığını teyit edin. SigortaWorld üzerinden iletişime geçerek sigorta teklifi talep edebilirsiniz.
İlgili bilgiler ve kaynaklar
Yangın sigortası · Makine kırılması · İlgili meslek/sector kuruluşu
Uyarı: Nihai teminat, mevzuat ve sigorta şirketinin düzenlediği poliçenin genel ve özel şartlarına bağlıdır. Bu rehber hukuki veya bireysel sigorta danışmanlığı yerine geçmez.
Bu içerik genel bilgilendirme amacı taşır. Teminatlar, istisnalar, limitler ve kabul koşulları sigorta şirketine ve poliçeye göre değişebilir. Satın almadan önce poliçe özel ve genel şartlarının değerlendirilmesi gerekir.