DASK Zorunlu Deprem Sigortası binada depremin ve deprem sonucu yangın, infilak, tsunami veya yer kaymasının doğrudan neden olduğu maddi hasarları poliçe limiti dahilinde karşılar. Eşya, kira kaybı, iş durması, alternatif konut masrafı, bedeni zarar, manevi tazminat ve birçok dolaylı zarar DASK’ın temel kapsamı dışındadır.
Son kontrol: 16 Eylül 2026. İçerik DASK’ın Teminat ve Kapsamı sayfası ile ZDS Genel Şartları üzerinden kontrol edilmiştir.
“DASK varsa depremle ilgili her zarar ödenir” düşüncesi en yaygın sigorta yanılgılarından biridir. Zorunlu Deprem Sigortasının amacı öncelikle sigortalı binadaki belirli doğrudan maddi hasarları güvence altına almaktır. Evdeki eşya veya geçici konaklama gibi ihtiyaçlar farklı sigorta teminatlarını gerektirebilir.
DASK hangi hasarları karşılar?
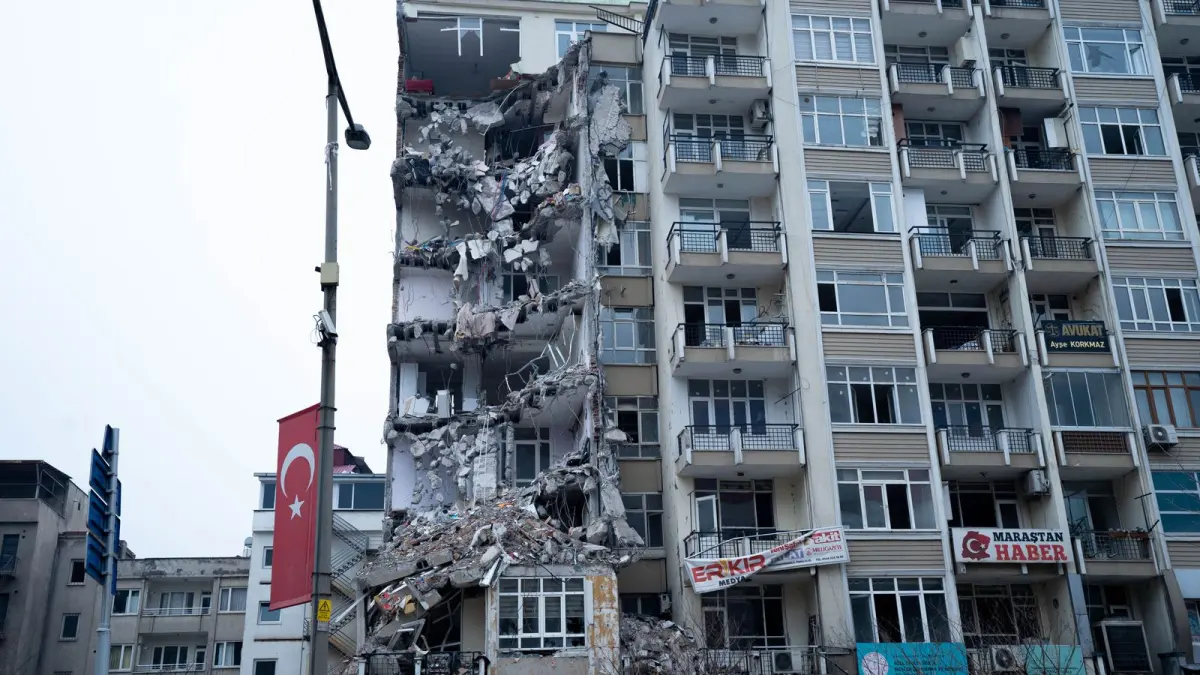
DASK, depremin doğrudan neden olduğu maddi zararlar ile deprem sonucunda meydana gelen yangın, infilak, tsunami ve yer kaymasının sigortalı binada neden olduğu maddi zararları poliçedeki limitler çerçevesinde karşılar. Temel, ana duvar, ortak duvar, tavan, taban, merdiven, asansör, çatı ve benzer bina bölümleri kapsam içindeki örneklerdir.
DASK’ın kapsam dışında bıraktığı başlıca zararlar
- Enkaz kaldırma masrafları
- Kâr kaybı ve iş durması
- Kira mahrumiyeti
- Alternatif ikametgâh ve işyeri masrafları
- Taşınır mallar ve ev eşyaları
- Bedeni zararlar ve vefat
- Manevi tazminat talepleri
- Deprem ve sayılan deprem kaynaklı olayların dışındaki hasarlar
- Binanın kendi kusur ve özelliklerinden dolayı zaman içinde oluşan zararlar
DASK evdeki eşyayı karşılar mı?
Hayır. DASK’ın resmî kapsam dışı listesinde her türlü taşınır mal ve eşya yer alır. Mobilya, elektronik eşya veya kişisel eşyalarınız için konut sigortasında sunulan eşya teminatlarını ayrıca değerlendirmek gerekir.
Deprem sonrası kiraya çıkarsam DASK kira masrafını karşılar mı?
DASK kapsamında kira mahrumiyeti ve alternatif ikametgâh masrafları temel teminat dışındadır. Konut sigortalarında farklı şirket ve ürünlere göre kira kaybı veya alternatif ikamet gibi ek teminatlar bulunabilir; bunların varlığı poliçeden kontrol edilmelidir.
DASK ile konut sigortasını birlikte düşünmek neden önemli?
DASK zorunlu ve belirli bina risklerine odaklıdır. Konut sigortası ise poliçeye göre eşya, hırsızlık, su hasarı, sorumluluk ve ek deprem teminatları gibi çok daha geniş bir paket sunabilir. Farkları ayrıntılı görmek için DASK ve Konut Sigortası Arasındaki Farklar rehberimizi inceleyebilirsiniz.
DASK kapsamı hakkında sık sorulanlar
DASK mobilya ve elektronik eşyayı karşılar mı?
Hayır. Taşınır mal ve eşyalar DASK’ın kapsam dışı hallerindendir.
DASK geçici otel veya kira masrafını karşılar mı?
Kira mahrumiyeti ve alternatif ikametgâh masrafları DASK’ın temel teminatı dışındadır.
Deprem dışındaki su veya hırsızlık hasarı DASK’tan ödenir mi?
DASK’ın kapsamı deprem ve Genel Şartlarda sayılan deprem kaynaklı olaylarla sınırlıdır. Diğer konut riskleri için konut sigortası teminatları değerlendirilmelidir.
DASK kapsam içindeki bir hasarda dahi sınırsız ödeme yapan bir ürün değildir. Sigorta bedeli, azami teminat, muafiyet ve hasar tespiti ödeme sonucunu etkiler.
Zorunlu DASK poliçenizin yanında eviniz ve eşyalarınız için konut sigortası seçeneklerini de değerlendirebilirsiniz.
Bu içerik genel bilgilendirme amacı taşır. Teminatlar, istisnalar, limitler ve kabul koşulları sigorta şirketine ve poliçeye göre değişebilir. Satın almadan önce poliçe özel ve genel şartlarının değerlendirilmesi gerekir.