Kısa cevap: Çekme karavanın üçüncü kişiye zarar vermesi halinde hangi sigortanın devreye gireceği, zararın çekme sırasında mı yoksa ayrılmış ve park halindeyken mi doğduğuna, çekici aracın ve karavanın hukuki/tescil statüsüne ve sigorta sözleşmelerine göre incelenir. Trafik sigortası üçüncü kişilere karşı belirli hukuki sorumluluk zararlarıyla; kasko ise sigortalanan karavanın kendi maddi hasarıyla ilgilidir. İhtiyari mali mesuliyet (İMM) ise poliçedeki şart ve limitlerle ek koruma sağlayabilir.
Son kontrol: 14 Ekim 2026.
Çekme karavan araca bağlıyken başka bir araca çarparsa ne olur?
2918 sayılı Karayolları Trafik Kanunu ve ilgili zorunlu mali sorumluluk hükümleri, araç işleteninin hukuki sorumluluğu için temel düzenlemeleri içerir. Çekilen römork/karavanın neden olduğu zararlar bakımından da özel değerlendirmeler gündeme gelebilir. Kazanın oluş biçimi, çekici araçla bağlantı, sürücü kusuru, ruhsat/tescil ve geçerli trafik sigortası bilgileri önemlidir. Poliçe görülmeden “bütün zararları mutlaka çekicinin sigortası öder” denemez.
Park halinde ayrılmış çekme karavan başka araca zarar verirse ne değişir?
Karavanın çekiciden ayrılıp kamp yerinde park etmesi, farklı bir olay senaryosudur. Örneğin uygun sabitlenmeyen karavanın hareket edip komşu araca çarpması halinde olayın taşıt işletilmesiyle bağlantısı, malik veya işleten sorumluluğu, kusur, sigorta teminatı ve varsa kamp alanına ilişkin diğer sorumluluklar birlikte incelenir. Bu durumun çekici aracın zorunlu sigortasıyla otomatik karşılanacağını varsaymak güvenilir değildir.
| Hasar senaryosu | Öncelikli inceleme | Karavan sahibinin kontrolü |
|---|---|---|
| Çekme sırasında karavanın başka araca çarpması | Çekici araç ve römork ilişkisi, kaza ve hukuki sorumluluk | Trafik sigortası, kaza tespit belgesi, çekme koşulları |
| Ayrılmış karavanın kayıp komşu araca çarpması | Park, sabitleme, kusur ve sorumluluk ilişkisi | Kamp/park koşulları ve ilgili sorumluluk teminatları |
| Karavanın kendi yan panelinin hasar görmesi | Karavanın kendi zarar teminatı | Kasko kapsamında çarpma/devrilme ve muafiyet |
| Olayda üçüncü kişi yaralanması | Bedeni zarar ve hukuki sorumluluk | Yetkili birimlere bildirim, geçerli sorumluluk poliçeleri |
Trafik sigortası, karavan kaskosu ve İMM arasındaki fark
Zorunlu trafik sigortası
Mevzuattaki koşullara ve limitlere tabi olarak sigortalının üçüncü kişilere karşı hukuki sorumluluğunu hedefler. Sigortalının kendi aracındaki hasarı karşılayan kaskoyla karıştırılmamalıdır.
Karavan kaskosu
Poliçede sigorta konusu olarak yazılan karavanın belirli maddi hasarlarını kapsamına alabilir. Başkasına verilen her zarar bu teminatın amacı değildir. Çekme karavan kasko rehberi hangi gövde ve donanımların incelenmesi gerektiğini açıklar.
İhtiyari mali mesuliyet (İMM)
İMM, poliçe sınırları kapsamında zorunlu trafik sigortası limitinin üstündeki belirli hukuki sorumluluk riskleri için ilave güvence sağlayabilir. Römork/karavan kullanımının İMM özel şartlarında yer alıp almadığı mutlaka sorulmalıdır. “İMM varsa sınırsız ödeme yapılır” ifadesi yanlıştır.
Karavan kaynaklı üçüncü kişi zararı için hangi bilgiler gerekli?
- Çekici aracın plakası, ruhsatı ve sigorta poliçesi
- Çekme karavanın varsa plakası/tescili, şasi numarası, O1/O2 sınıfı
- Karavanın kaza anında çekiciye bağlı olup olmadığı
- Kazanın adresi, tarihi, fotoğrafları ve uygun tutanaklar
- Diğer tarafın bilgileri ve zarar gören mal/kişiler
- Karavan ve çekici aracın İMM, kasko ve varsa ilave sorumluluk poliçeleri
Örnek olay: Kamp alanında iki karavan yan yana
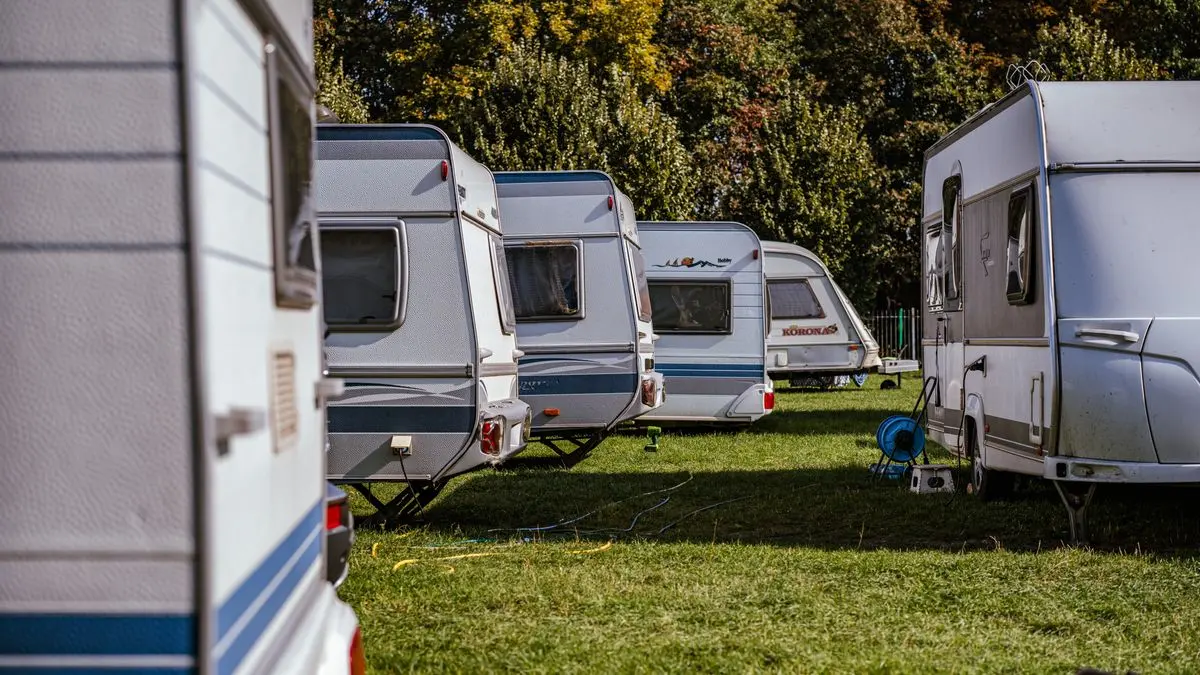
Çekme karavanın tekerlekleri yeterince sabitlenmediğinde rüzgâr ya da eğim nedeniyle yer değiştirip başka bir karavana çarptığı düşünülürse, bu olay sırf kamp alanında yaşandı diye otomatik teminatlı veya teminat dışı sayılmaz. Karavanın park durumu, bağlanma biçimi, malikin ve işletmenin davranışları, olayın dış etkeni ve geçerli sigortaların kapsamı ayrı ayrı ele alınır. Zararın kendi karavanınızda oluşan bölümüyle karşı tarafın zararı aynı tazmin talebi değildir.
Kaza olursa uygulanabilecek kontrol listesi
- Güvenlik ve gerekli acil yardım önlemlerini alın.
- Karavanın çekiciye bağlılık durumunu ve bağlantı sistemini fotoğraflayın.
- Olayın şartlarına uygun kaza tespit belgelerini hazırlayın.
- Sigorta şirketinizin resmî hasar kanalına gecikmeden bildirim yapın.
- Kusur ve ödeme konusunda belgeler incelenmeden kesin taahhütte bulunmayın.
- Karavanın kendi hasarı varsa kasko sürecini ayrıca takip edin; karavan hasar ihbarı rehberini inceleyin.
Sık sorulan sorular
Çekici aracın trafik sigortası karavanın kendi hasarını karşılar mı?
Zorunlu trafik sigortasının amacı üçüncü kişilere karşı hukuki sorumluluktur. Karavanın kendi maddi zararını korumak için ayrıca ilgili kasko şartları incelenmelidir.
İMM çekme karavan için otomatik geçerli mi?
Hayır. Poliçenin römork/karavan kullanımına ilişkin kapsamı, limitleri ve istisnaları yazılı olarak doğrulanmalıdır.
Kamp işletmesi her zaman sorumlu mudur?
Hayır. Sorumluluk, somut olayda sözleşme ve hukuki şartlar incelenerek değerlendirilir.
Karavan kaskosunu ve üçüncü kişi sorumluluğu teminatlarını birlikte karşılaştırın
Çekici araç, çekme karavan, kullanım ve kamp alışkanlıklarınızı paylaşın; sigortacıdan römork kapsamını yazılı olarak teyit edin.
Resmî kaynaklar ve önemli not
- Mevzuat Bilgi Sistemi – Karayolları Trafik Yönetmeliği ve 2918 sayılı Kanun
- SEDDK – Sigorta Genel Şartları
- Türkiye Sigorta Birliği – sigorta mevzuatı ve bilgilendirme
Bilgilendirme tarihi: 14 Ekim 2026. Kesin sigorta yükümlülüğü, tescil ve hasar değerlendirmesinde aracın ruhsatı/uygunluk belgeleri, yürürlükteki mevzuat ve somut poliçe hükümleri esas alınır. Buradaki örnekler kişiye özel sigorta teklifi değildir.
Bu içerik genel bilgilendirme amacı taşır. Teminatlar, istisnalar, limitler ve kabul koşulları sigorta şirketine ve poliçeye göre değişebilir. Satın almadan önce poliçe özel ve genel şartlarının değerlendirilmesi gerekir.